街頭で「生活を助けろ!」「学校を良くしろ!」って叫ぶ人々の怒号と、国債市場の「利回り5%」っていう冷え冷えとした数字。この二つ、実は目と鼻の先でバチバチに直結している。
政府が「みんなの暮らしを守りたい!」って顔をして予算を注ぎ込もうとしたってさ、借金の利息支払いに首を締め上げられて身動きが取れなくなっていくんだよ。その地獄のメカニズムを、俺がチャッチャッと解剖して見せてやる。
金利上昇が暮らしに響く流れ
③以降は、政策や社会・市場の反応によって変わる。必ず起きる循環ではなく、今回の暴動や個別の予算削減の原因を断定するものではない。
教育・公共サービスの優先順位と財源を示し、実行できる財政計画をつくる。
💥 1. 街頭の爆発と「金がない」政府の悲鳴
2026年10月17日、フランス各地で物価高やら学校の資材不足やらにブチ切れた市民や高校生たちがストリートになだれ込んで、パリじゃ車両が燃えたり店舗が荒らされたり大騒ぎになった。
「生活費をどうにかしろ!」「学校の環境を改善しろ!」っていう悲鳴は至極まともだ。だけどさ、その要求に応えるための給付金やら支援金やらって、空から降ってくるわけじゃない。当たり前に膨大な財源がいる。
ところが、その財源を確保しようとする政府の目の前に、国債市場の金利上昇っていう巨大で分厚い壁がドスンと立ち塞がっているわけだ。
📈 2. 利回り5.013%! 信用市場が突きつける冷酷な値札
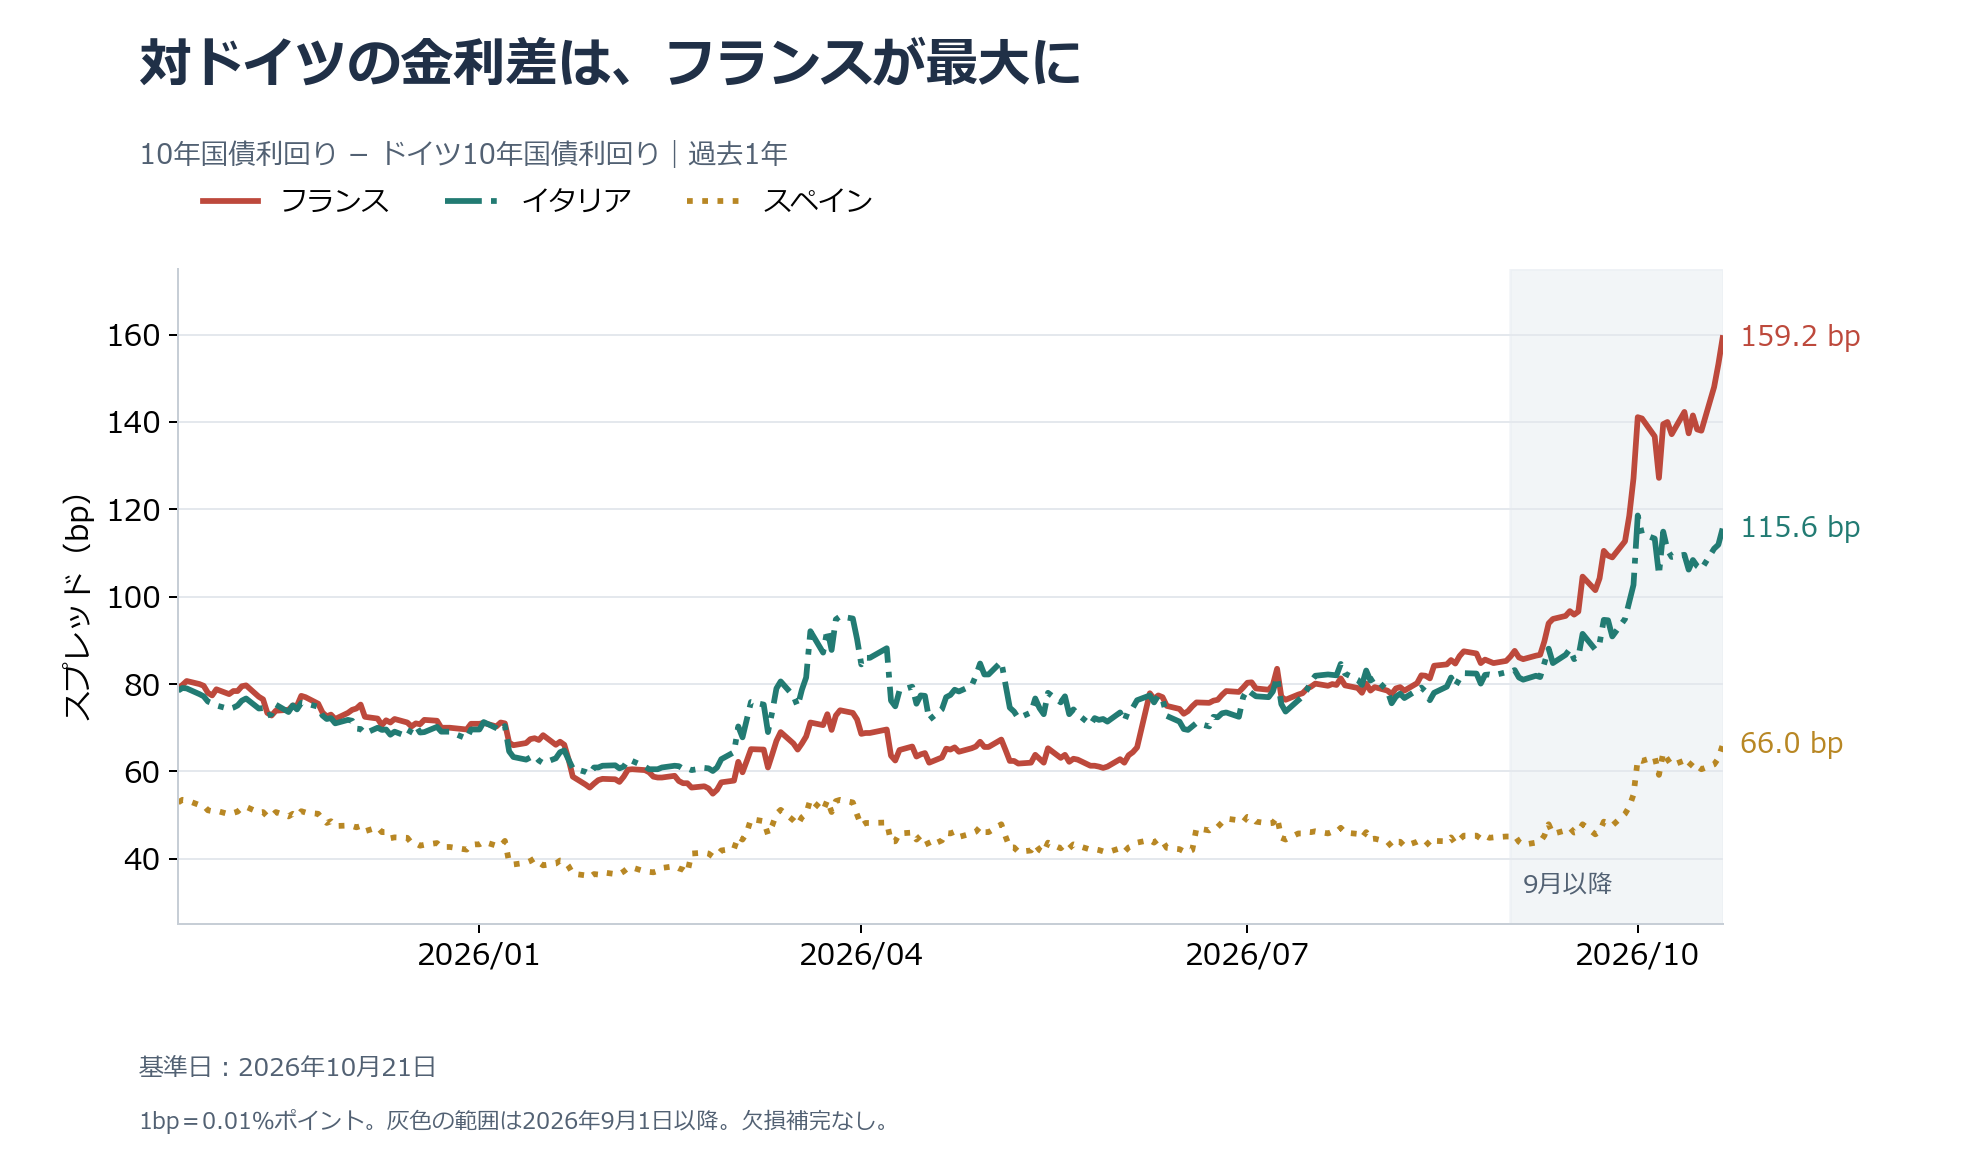
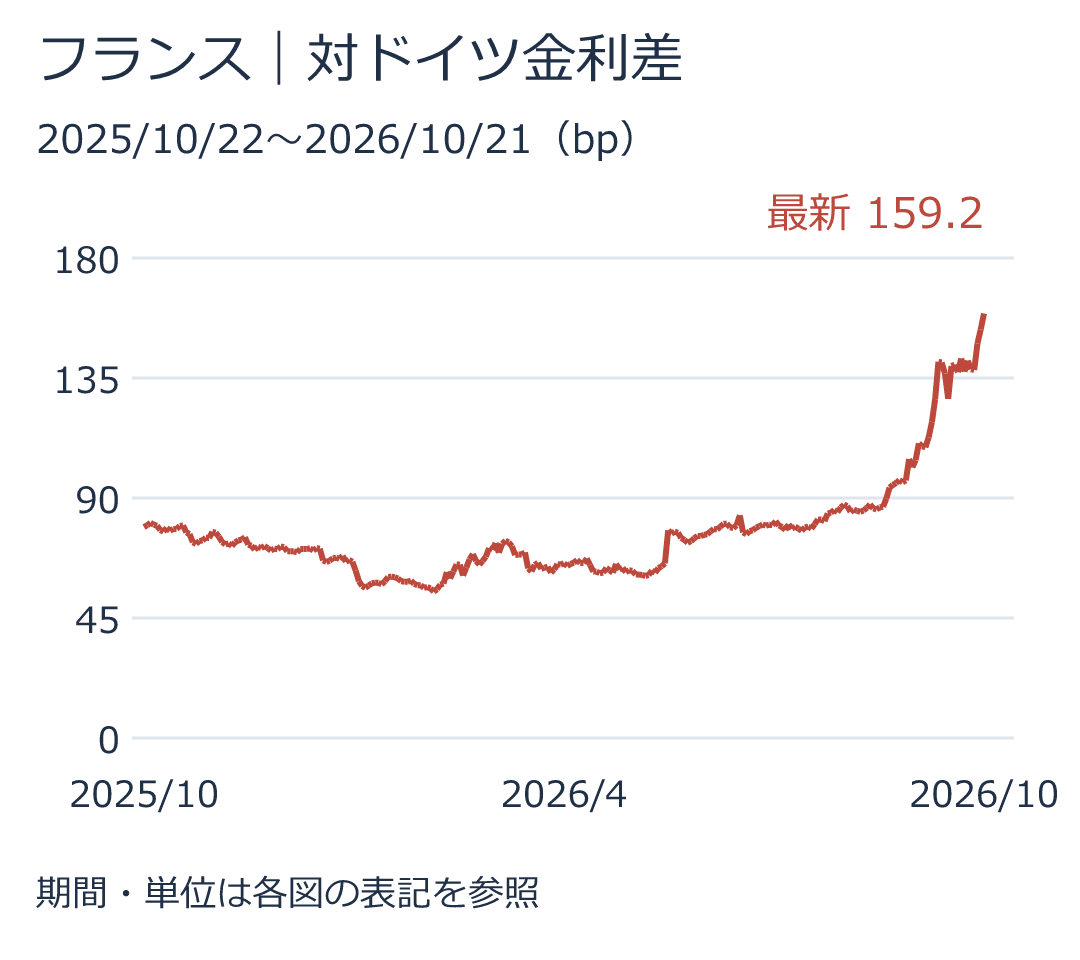
2026年10月21日時点で、フランスの10年国債ベンチマーク利回りはなんと5.013%! ドイツ国債との金利差(スプレッド)は159.2bp(1bp=0.01%だぞ)まで広がっちゃっている。
利回りが跳ね上がるってことはさ、投資家たちが「フランスの国債を持つなら、相応のデカい危険手当(リスクプレミアム)を出せ!」って要求しているってことだ。既存の国債価格が市場でガツガツ叩き売られている惨状そのものなのだ。
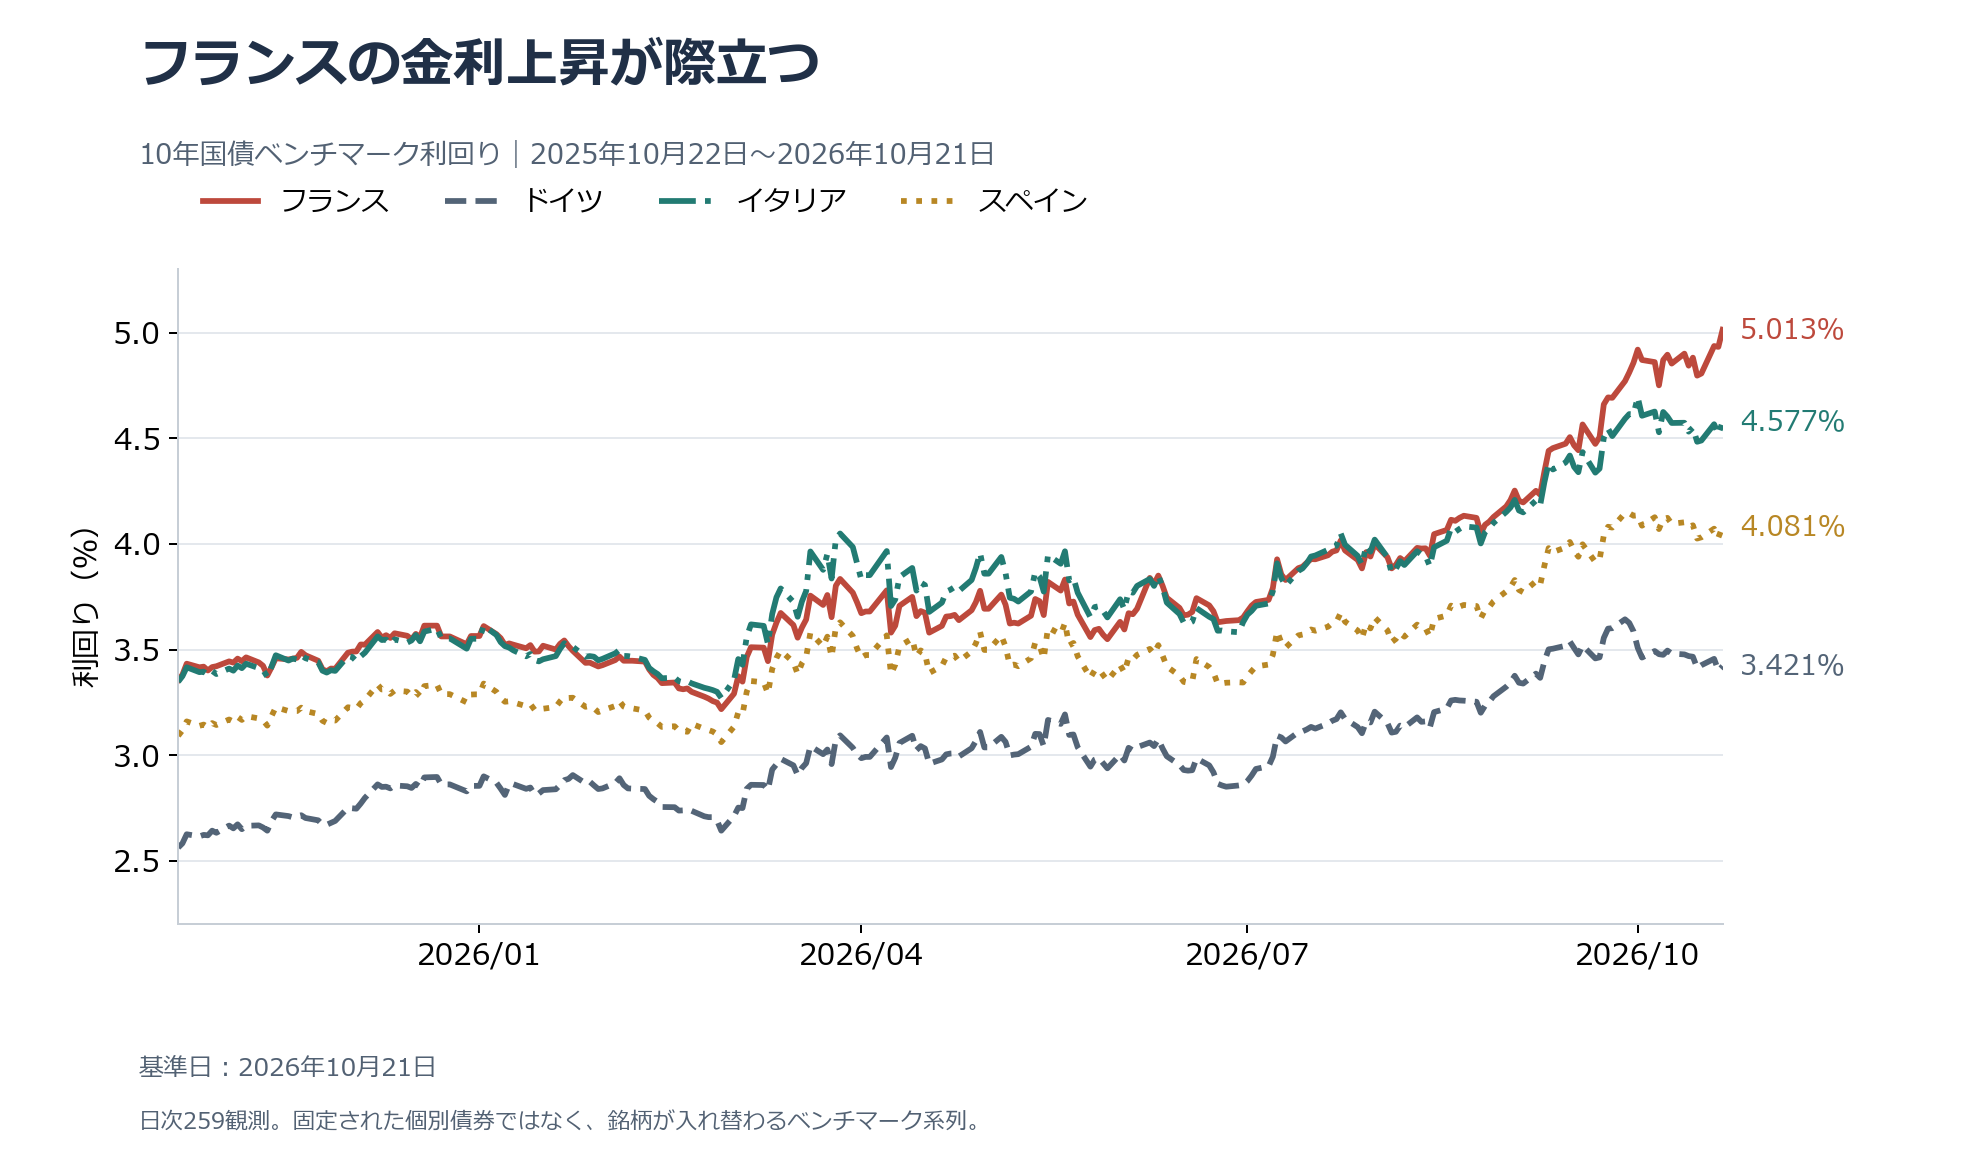

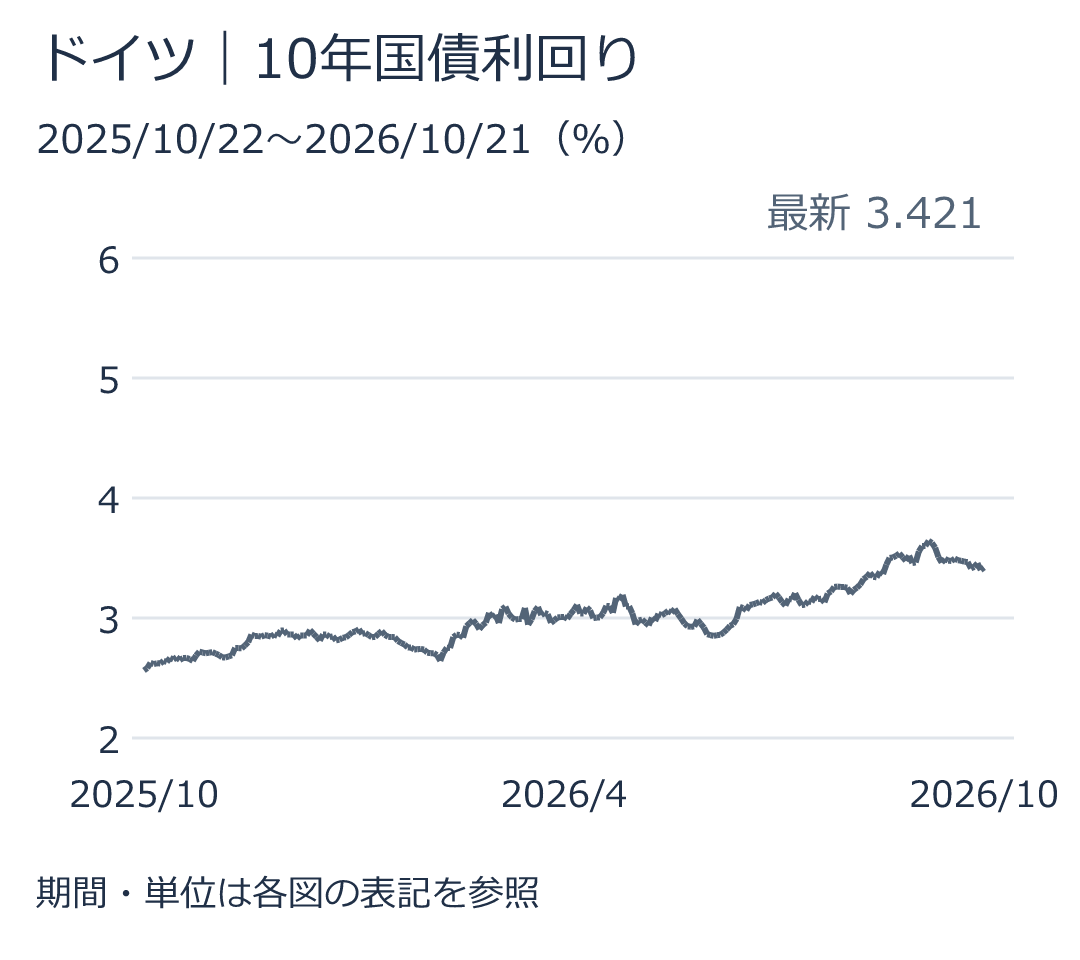
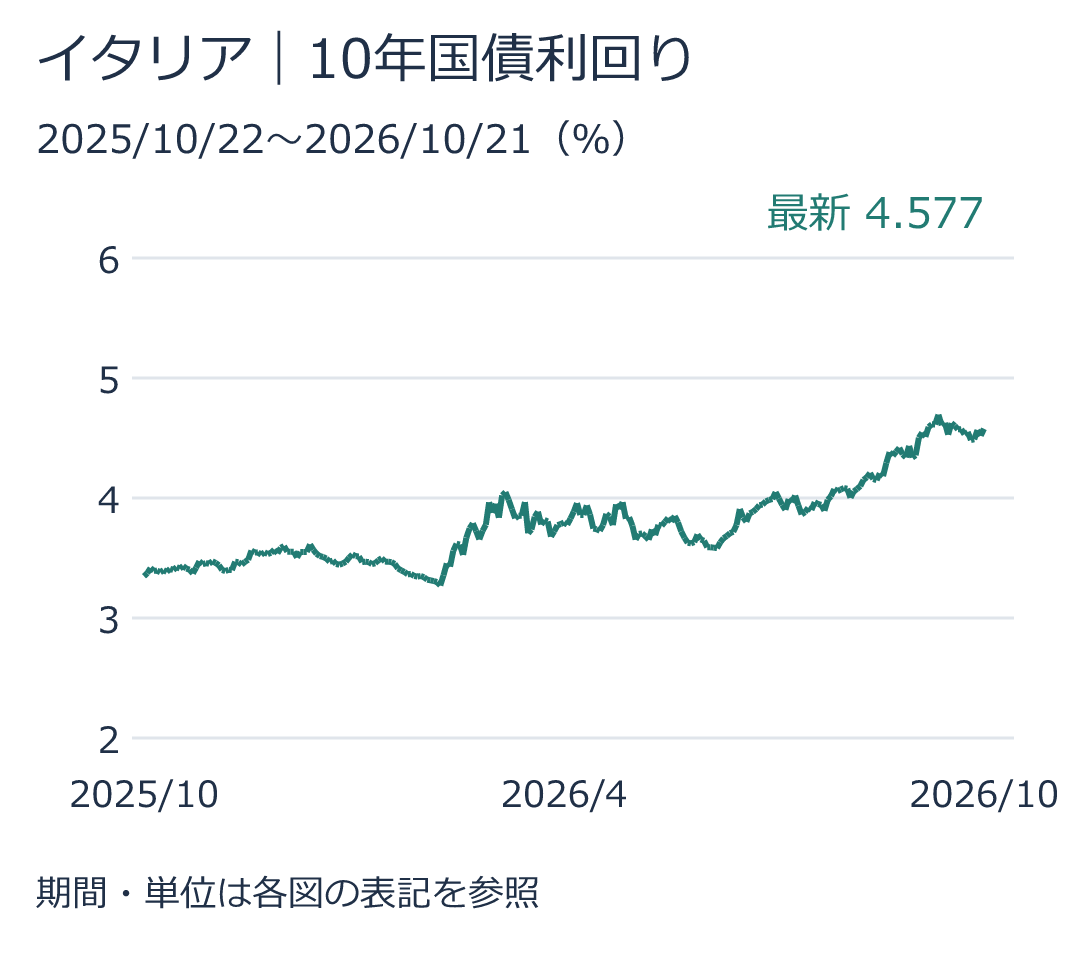
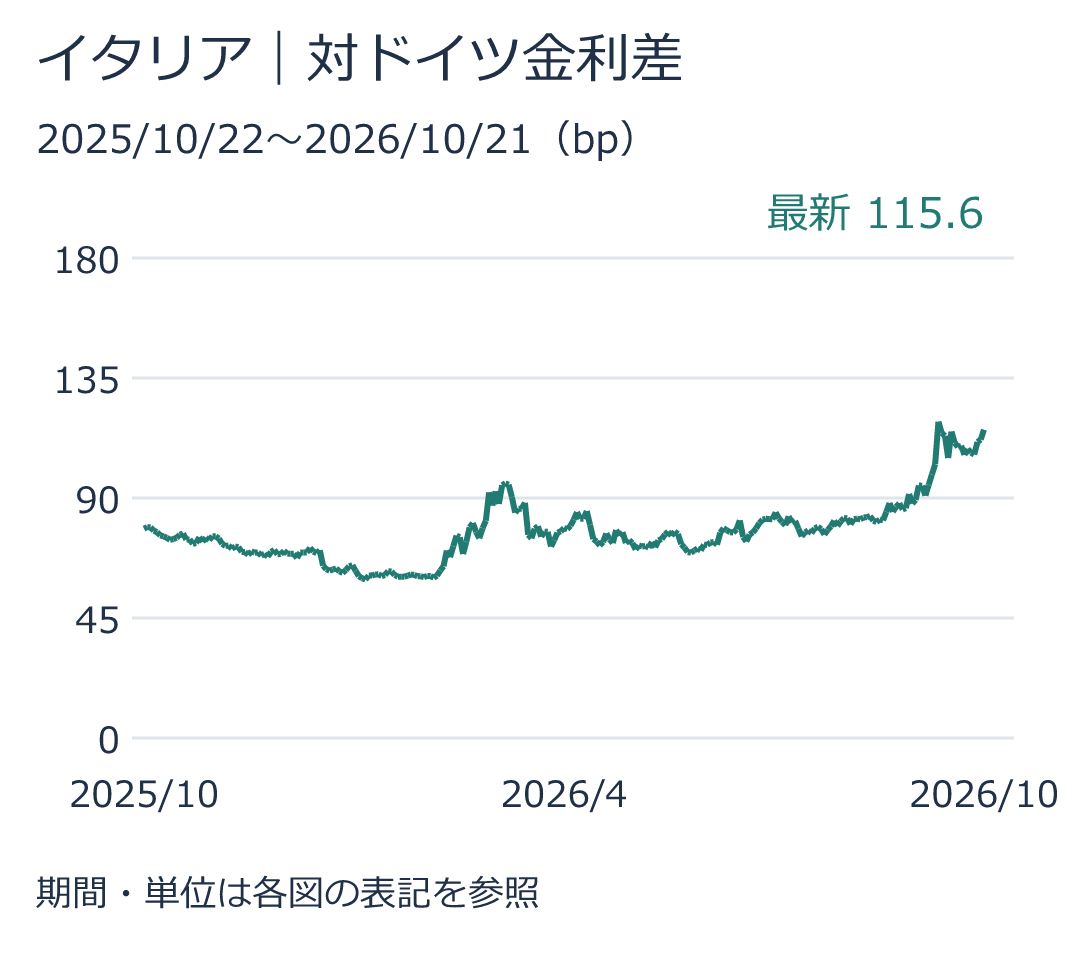
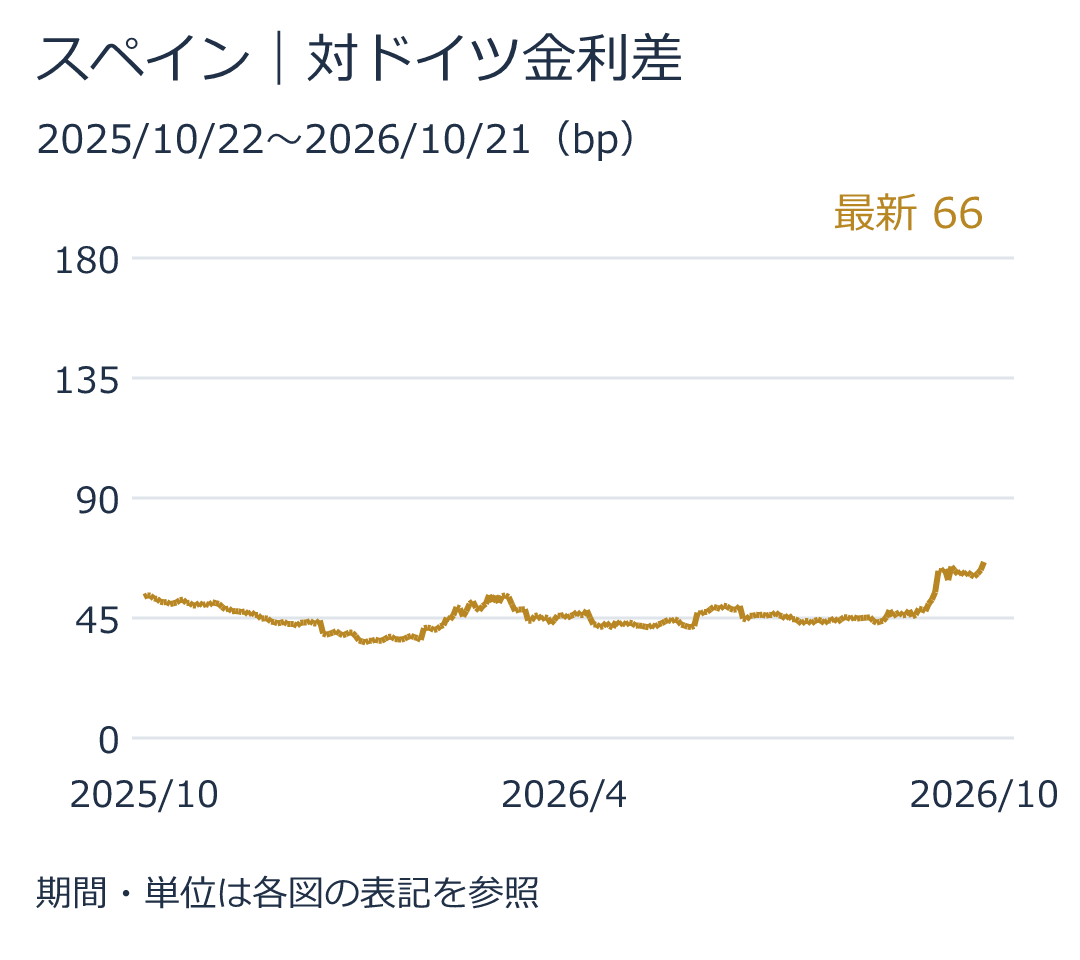
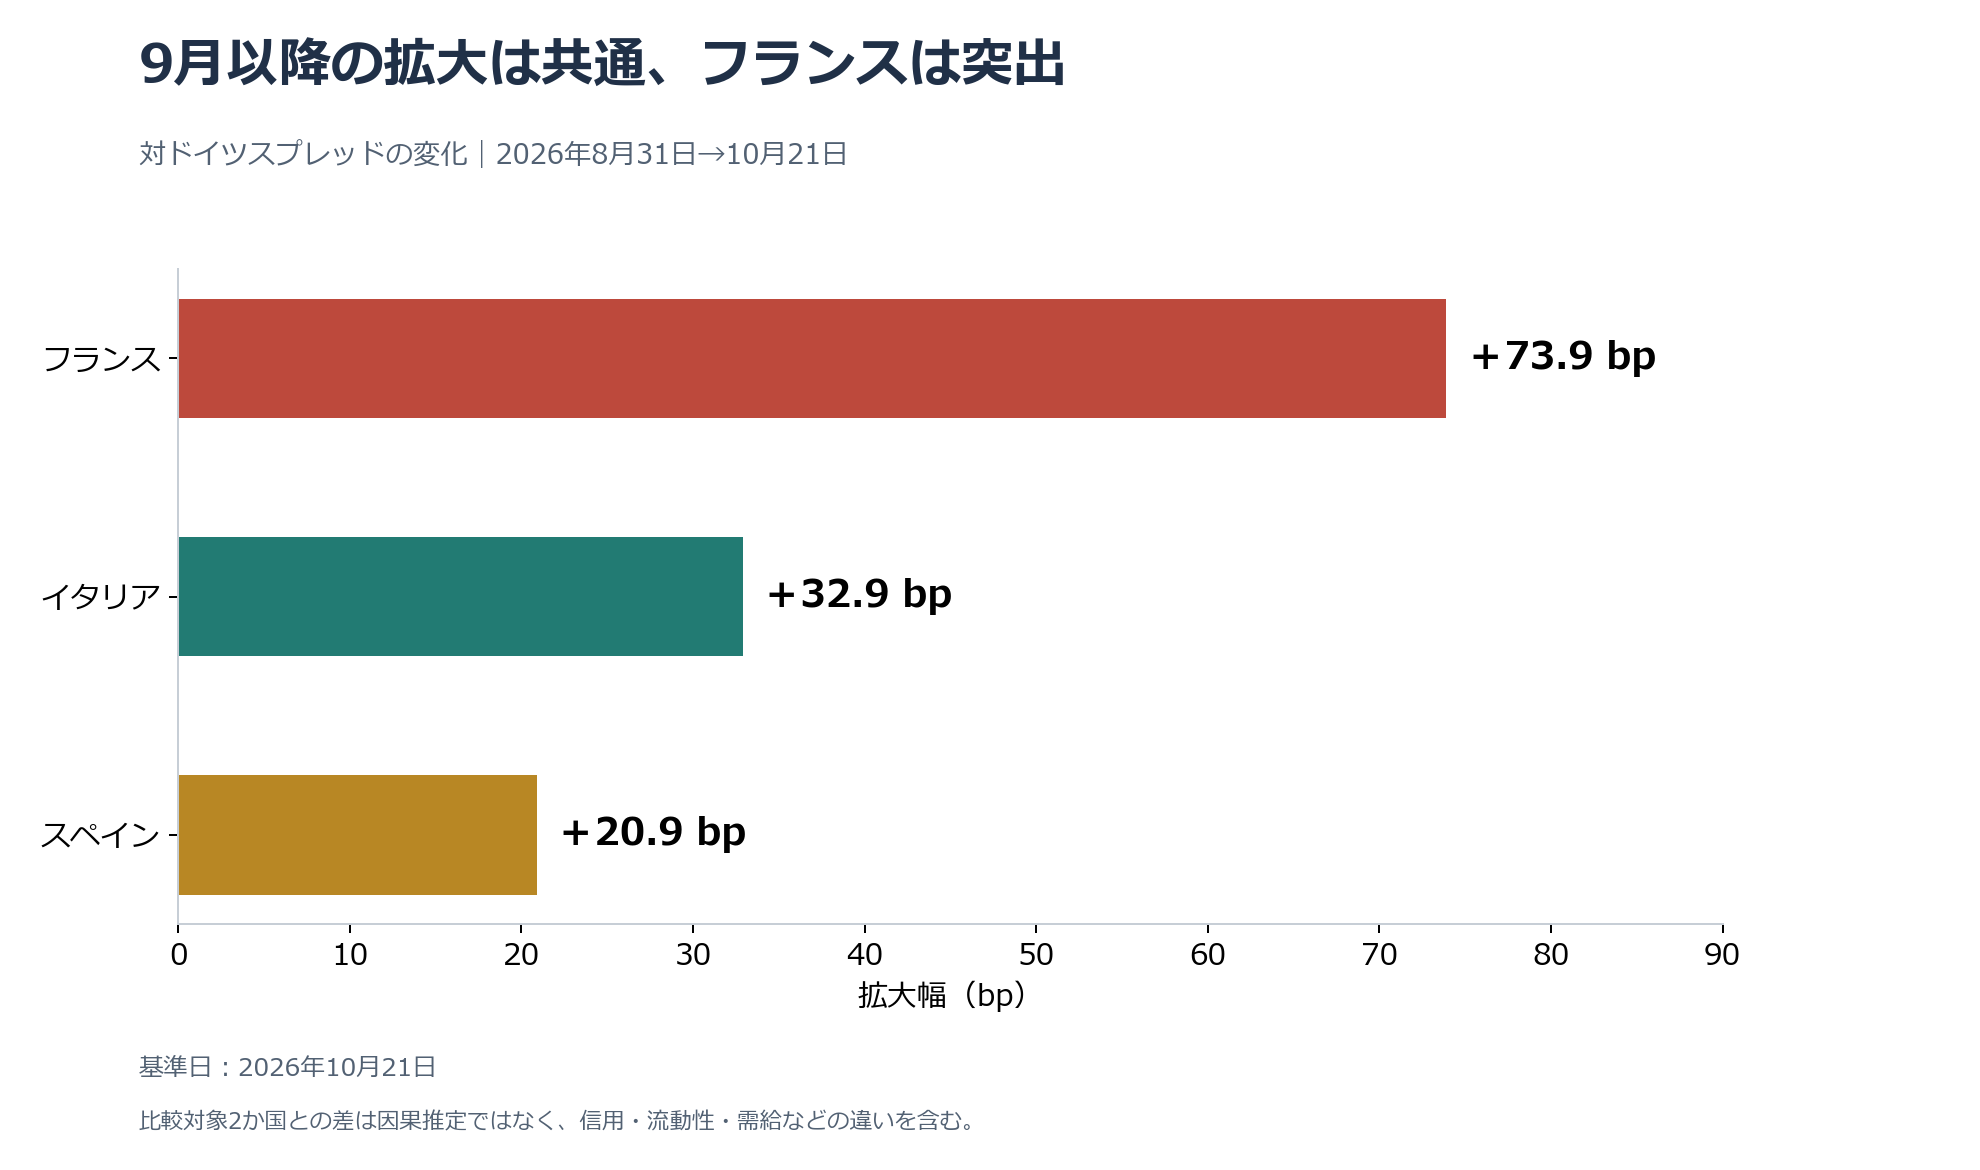
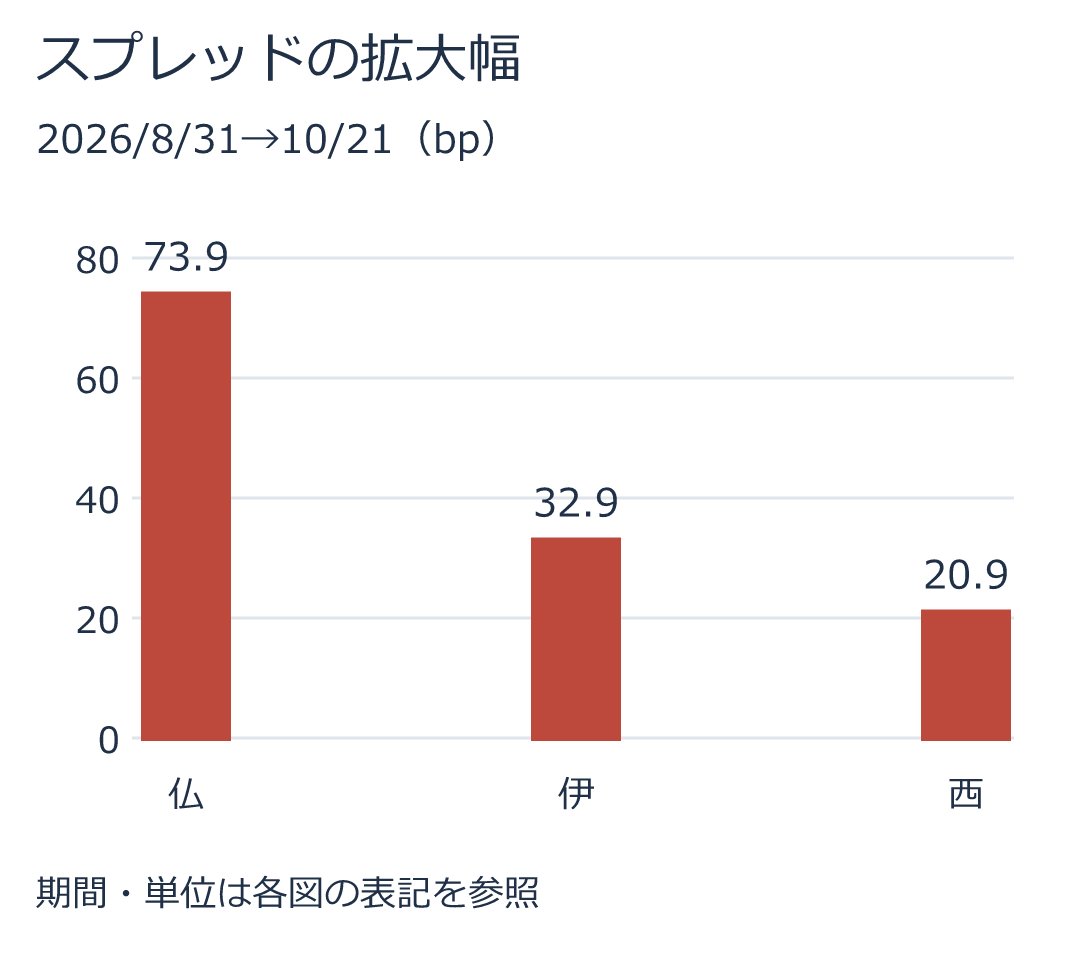
8月末からの対ドイツスプレッドの拡大幅を見ても、フランスは+73.9bp。イタリア(+32.9bp)の約2.2倍、スペイン(+20.9bp)の約3.5倍っていう、他を突き放す圧倒的悪化ぶり! ドイツ国債が買われやすかったって事情を差し引いても、フランス自身の危うさが数字にバッチリ出ちゃっているわけだ。
📉 3. 赤字削減の「1年延期」という情けない約束破り
市場の信頼をガラガラと音を立てて崩し落とした最大の元凶は、財政改善計画の情けない後ずれだ。
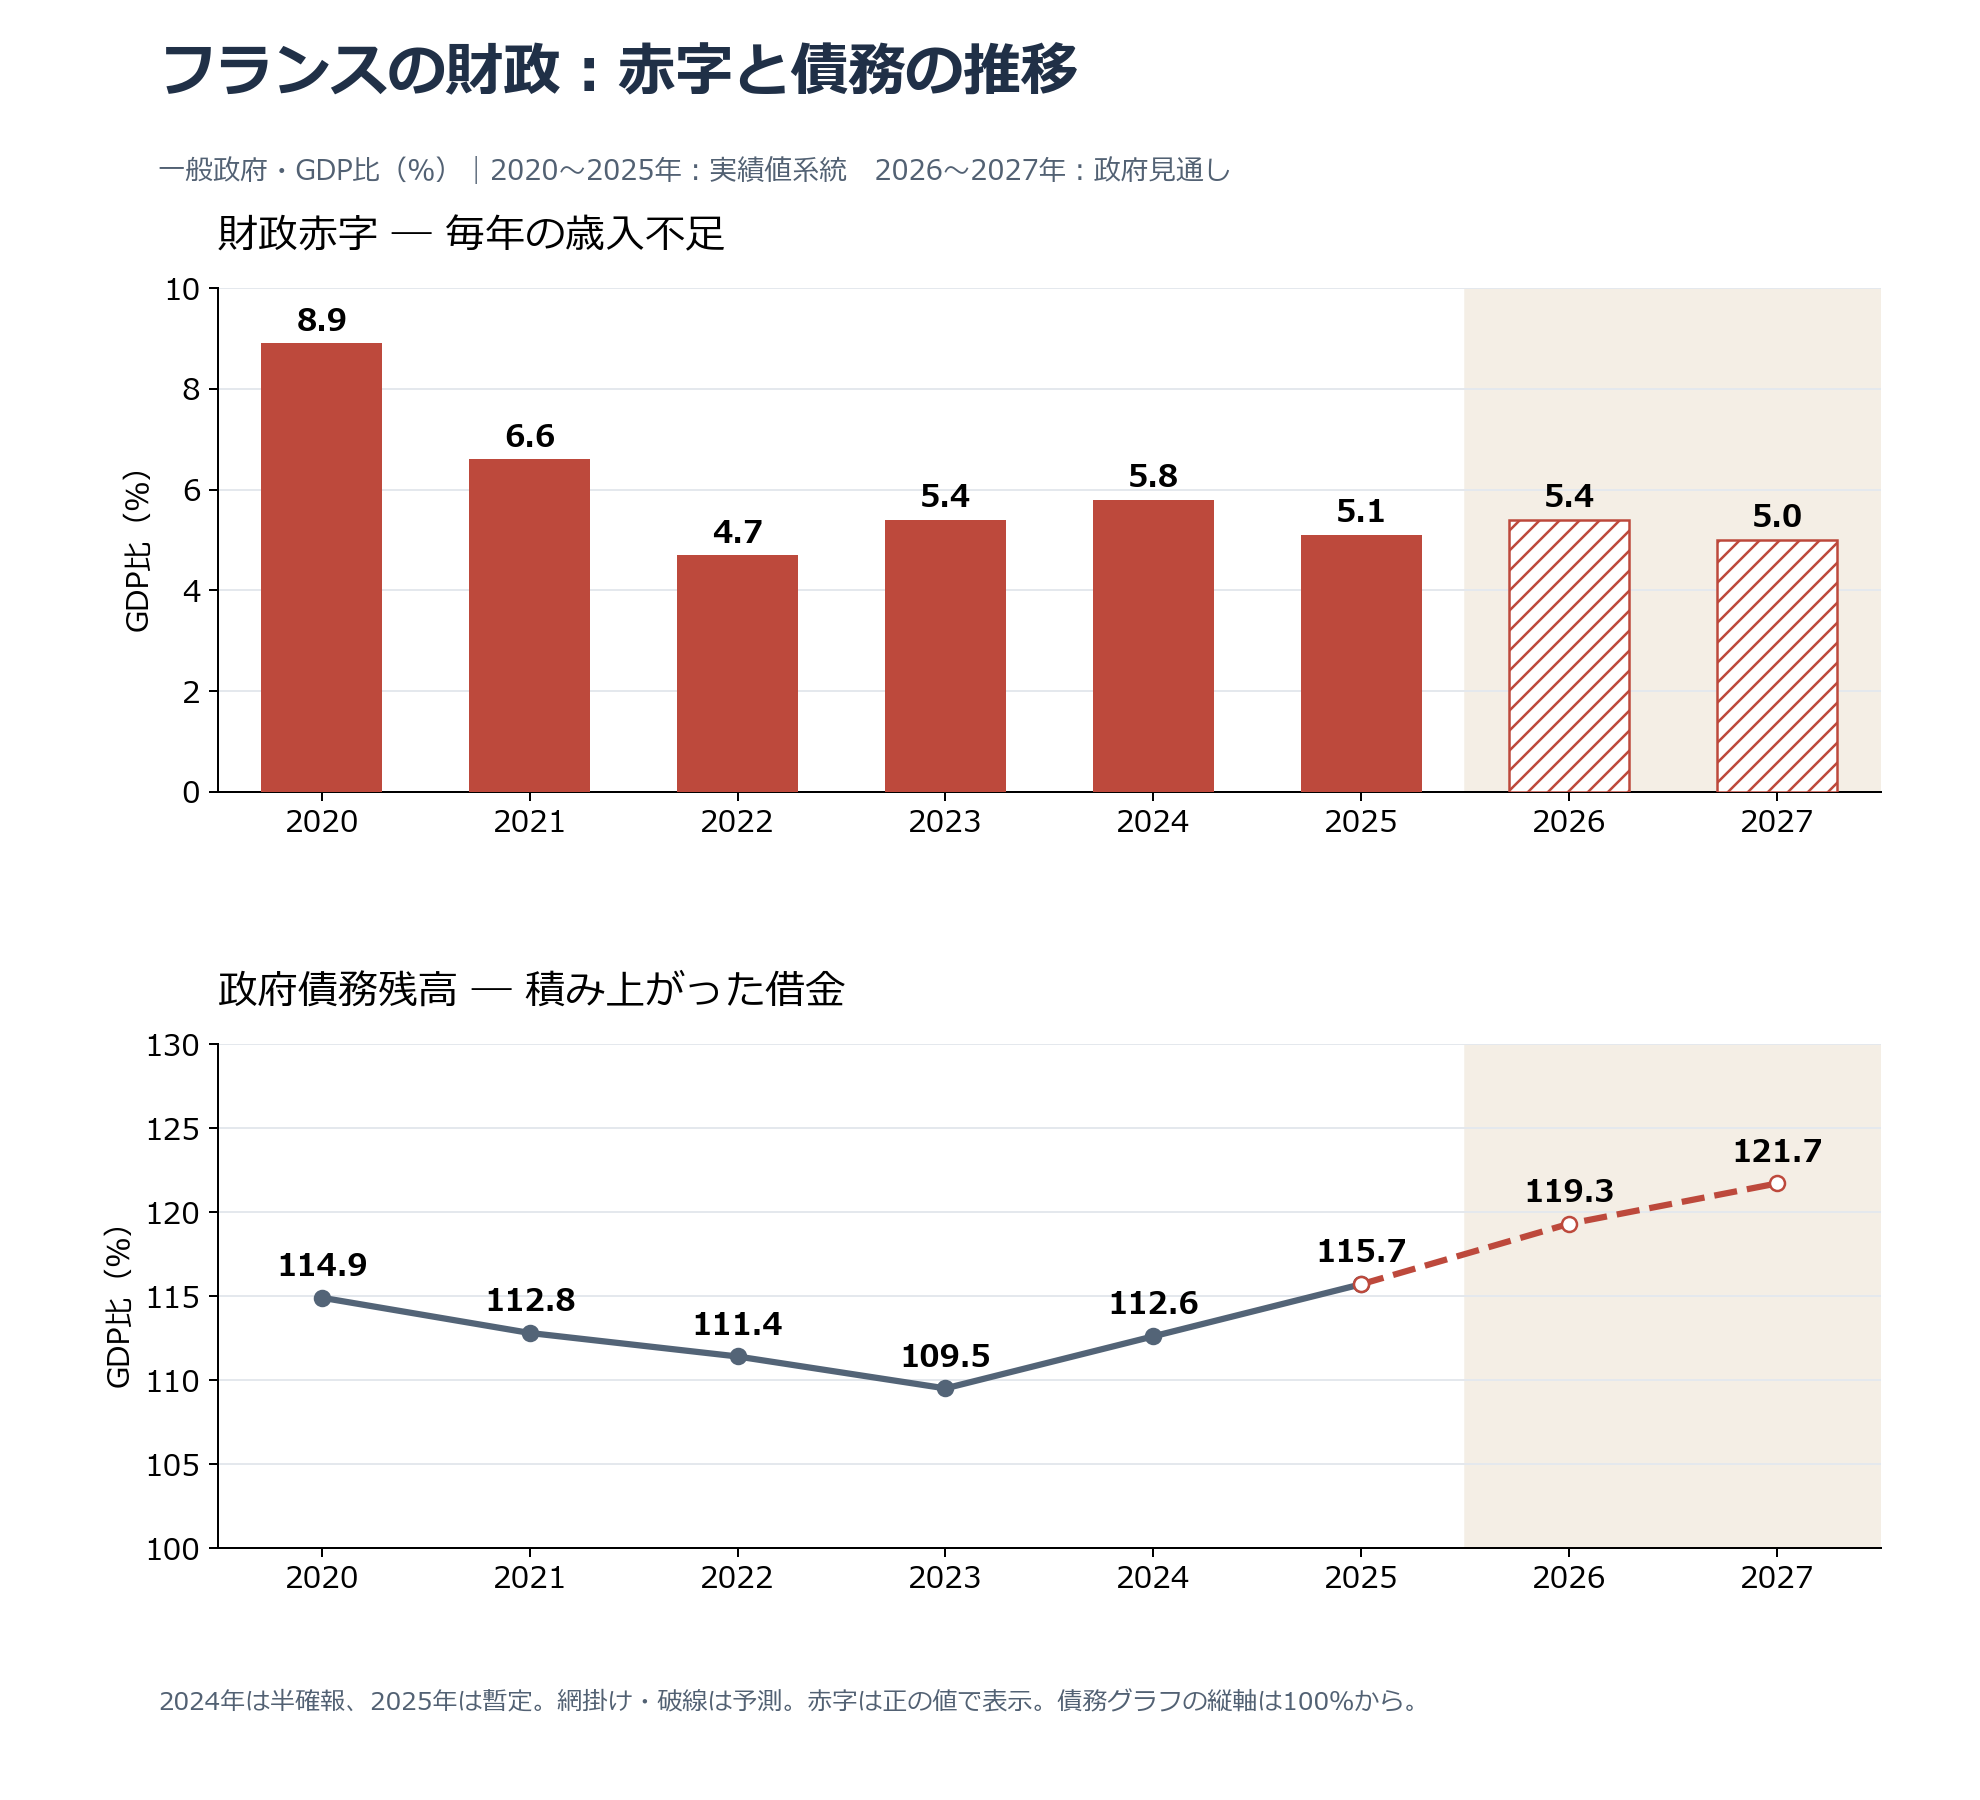
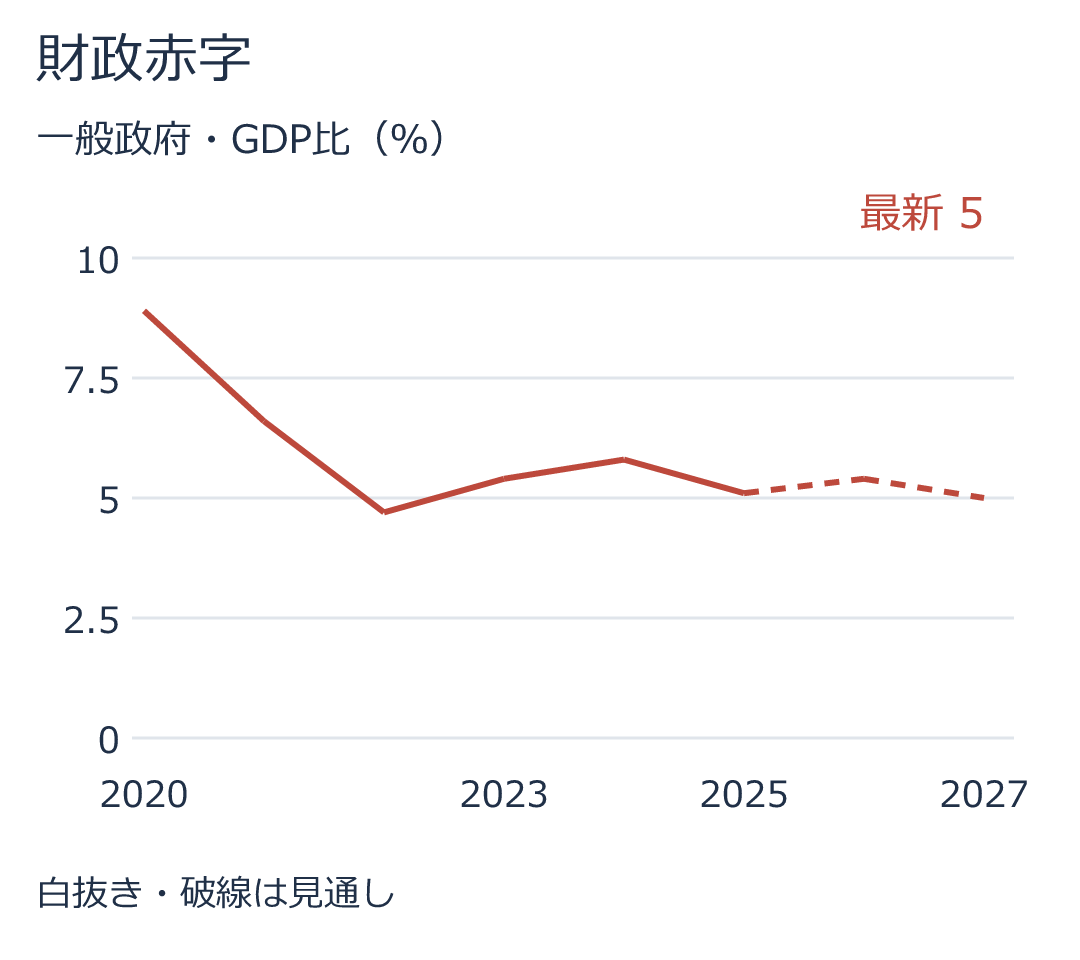
フランス政府は最初、「2026年の財政赤字をGDP比5.0%に抑え込む!」って威張っていたんだよ。なのに10月6日になって突然「ごめん、やっぱり5.4%に修正。5.0%にするのは2027年に延期ね」なんて言い出した。中東情勢やら異常気象やらを言い訳にしているけれど、投資家から見れば単なる約束破り、撤退戦なんだよ!
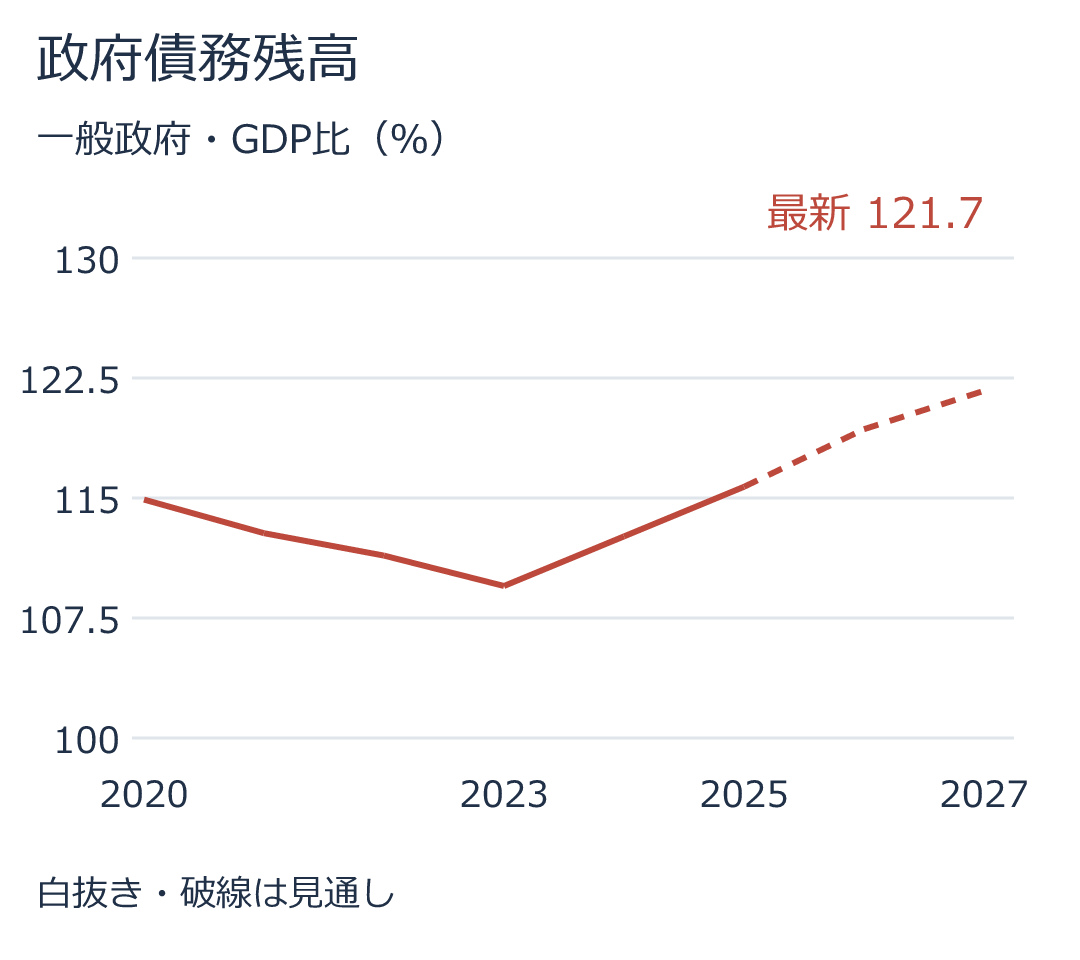
おまけに政府予算案だと、公的債務残高のGDP比は2026年の119.3%から2027年には121.7%へさらにアップ。赤字を減らすどころか、借金の山はどんどん高くなる一方じゃないか!
💸 4. 利払い費912億ユーロ(約16.18兆円)! 予算を食いつぶす怪物
巨大な借金を抱えたまま金利が上がれば、借り換えのたびに高額な利息がボディブローみたいに効いてくる。
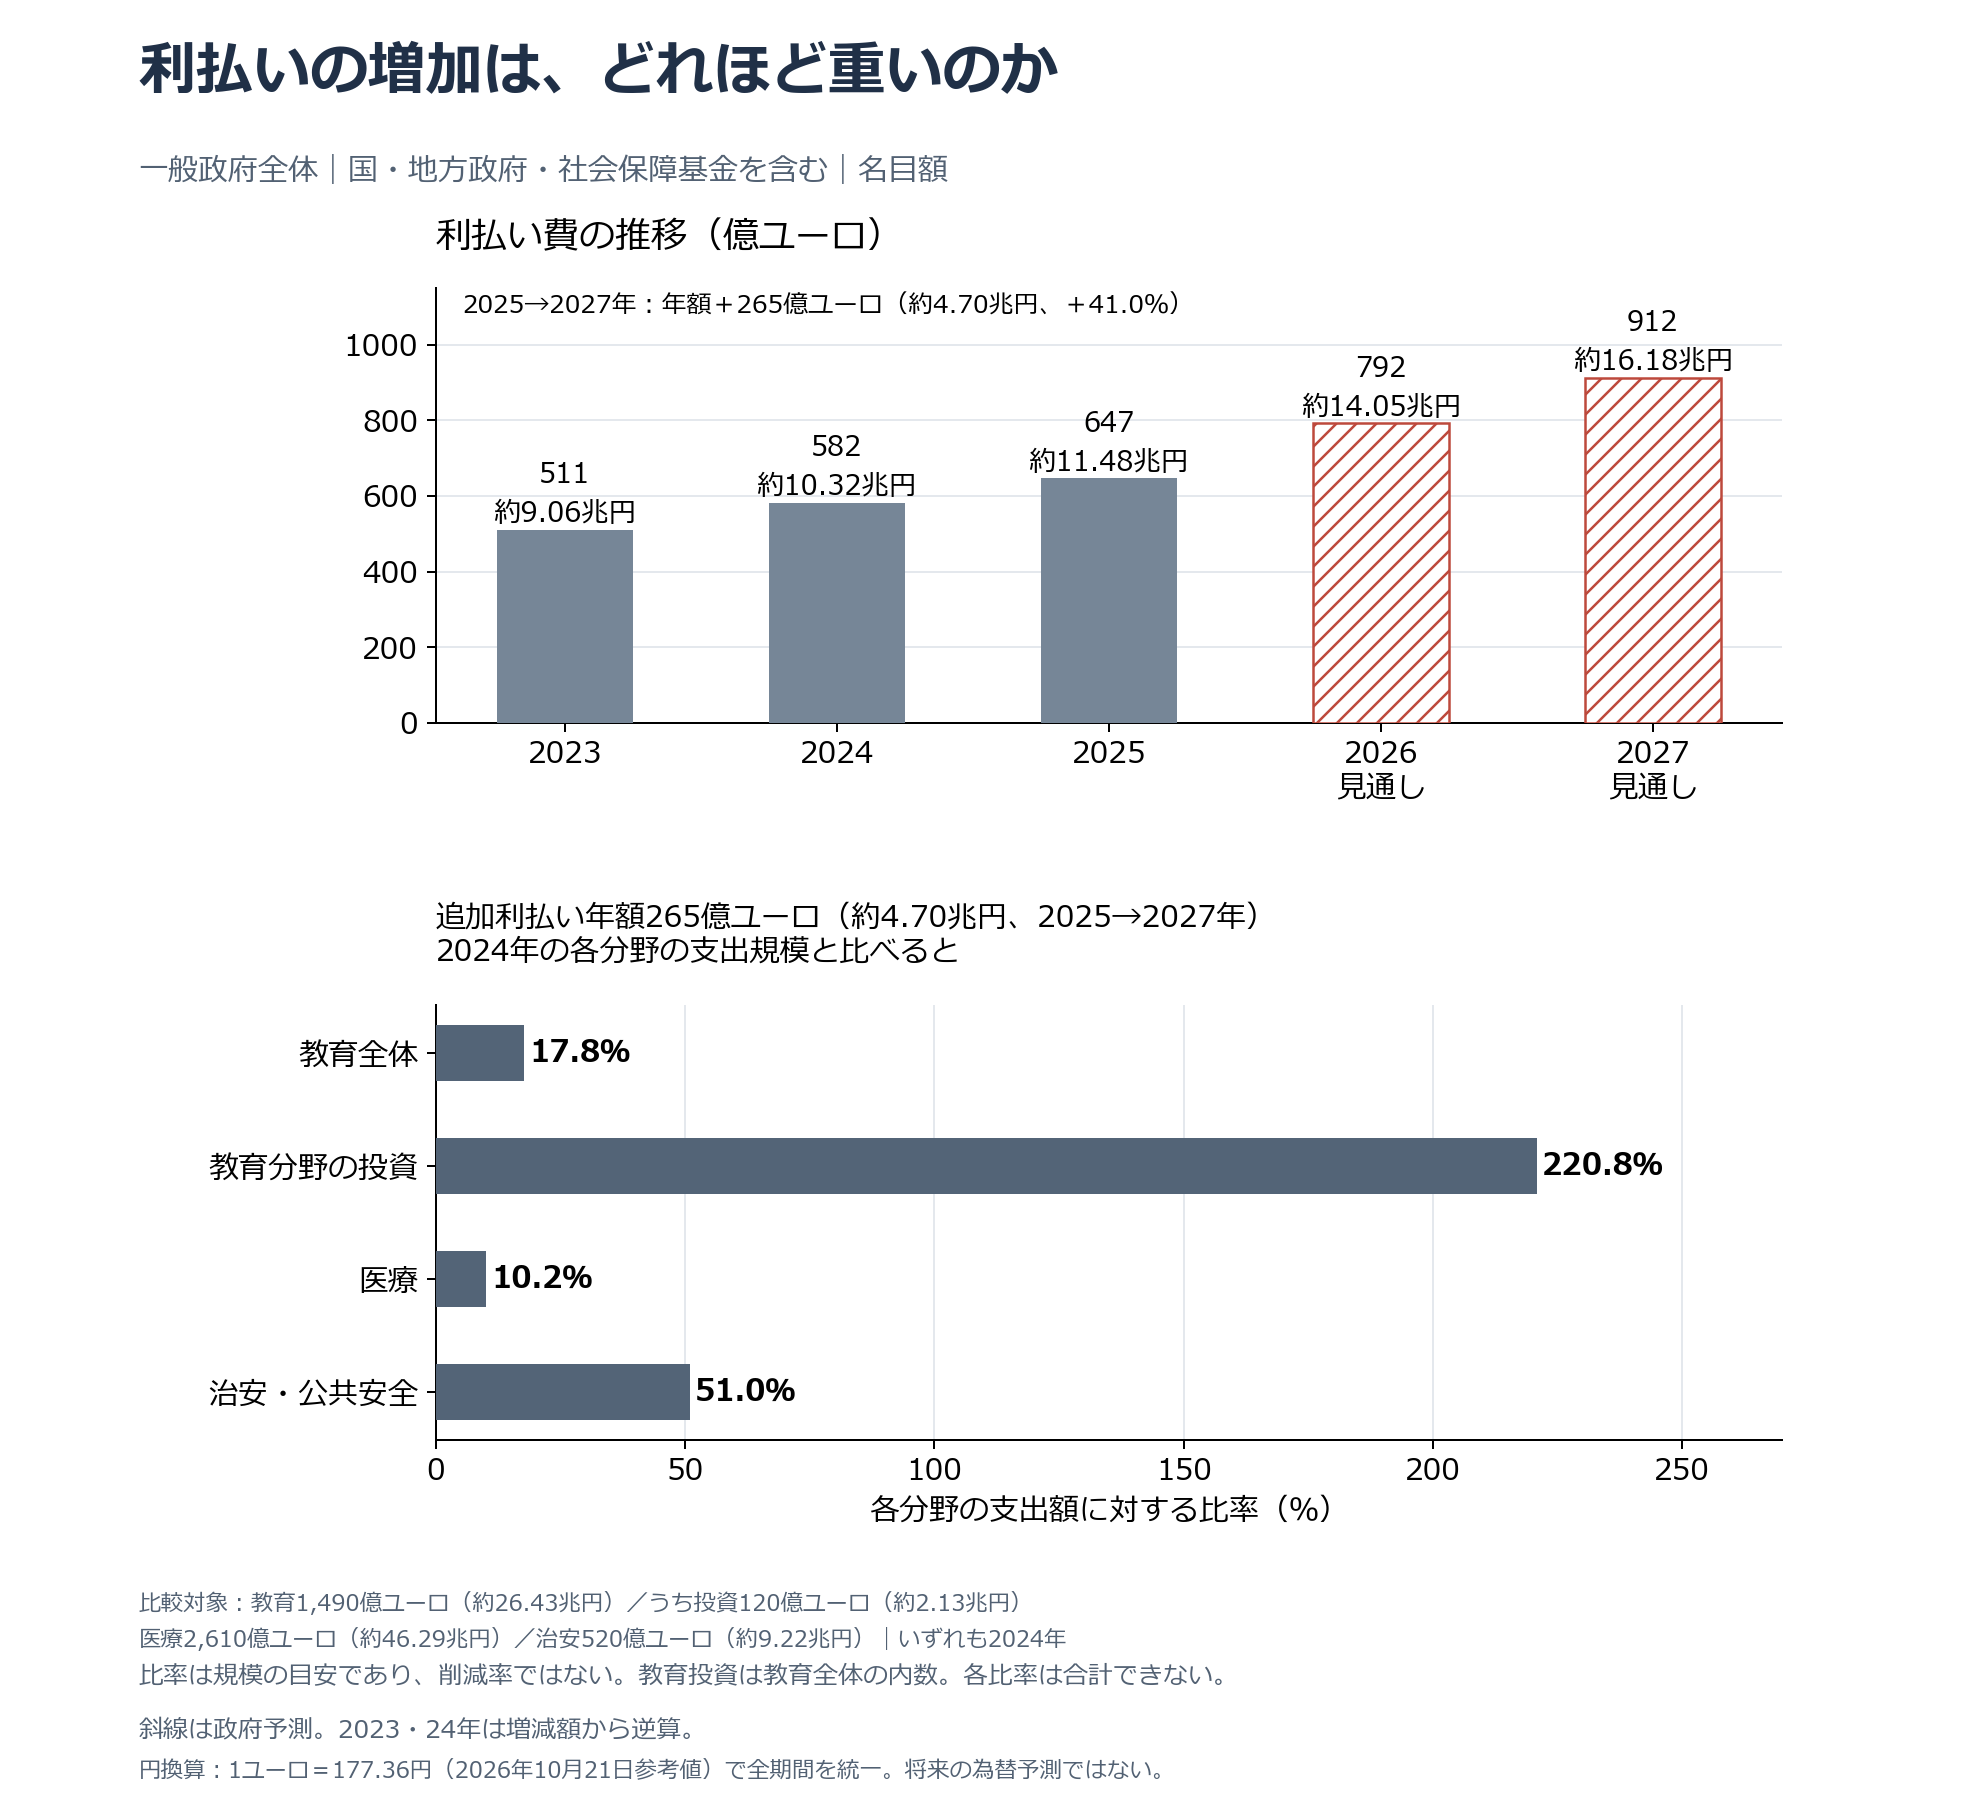
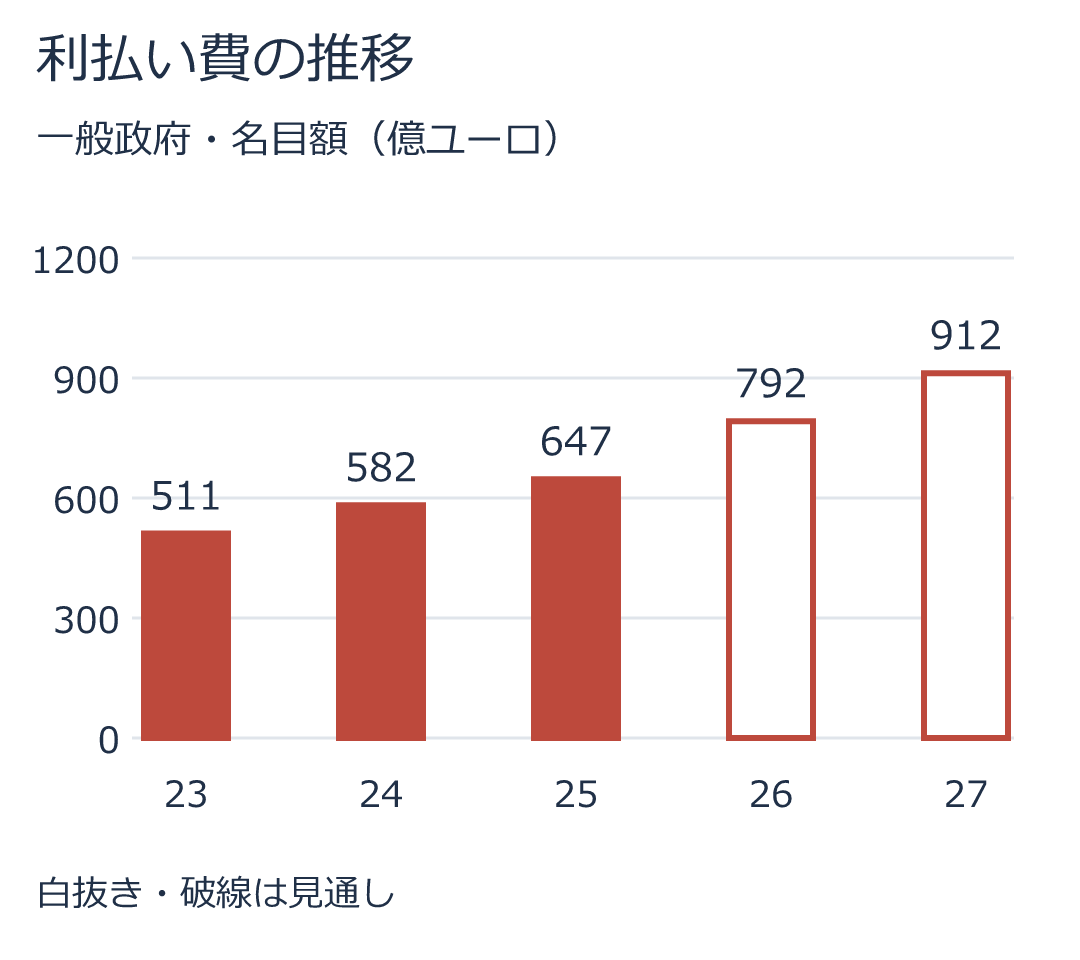
一般政府の利払い費の推移を見ろって!
- 2023年:約511億ユーロ(約9.06兆円)
- 2024年:約582億ユーロ(約10.32兆円)
- 2025年:647億ユーロ(約11.48兆円)
- 2026年(見通し):792億ユーロ(約14.05兆円)
- 2027年(見通し):912億ユーロ(約16.18兆円)
2025年から2027年までのたった2年間で、利払い費の追加負担だけで265億ユーロ(約4.70兆円・41.0%増)だぞ!?
2025年:約11.48兆円
2026年見通し:約14.05兆円
2027年見通し:約16.18兆円
2025→2027年:年額+265億ユーロ(約4.70兆円、+41.0%)
この単年で増える265億ユーロって金額がどれだけ頭狂っているかというとさ、2024年のフランスの教育支出全体の約17.8%、教育分野の年間投資の約2.2倍、医療支出の約10.2%、治安支出の約51.0%に相当する規模なんだよ!
利払いに金が消えていく分だけ、「学校を直して!」「病院を良くして!」っていう叫びに対して「金がないから無理!」って突き返されるわけだ。
🎙 5. 低成長の金縛りと、政治的実行力への疑念
さらに最悪なことに、フランス銀行の予測だと2026年の実質成長率はたったの0.4%。景気が冷え切っている中で無理に歳出を削れば家計が死に、かといって支援を増やせば赤字が膨らむ。まさに八方塞がり!
IMFも「政治的基盤が弱すぎて改革が進んでいない」って切り捨てているし、年金改革を一時停止する日和った姿勢が市場の不信感に油を注いでいるんだよ。
国債売り自体は暴動前から始まっていたけれど(仏独スプレッドは暴動前の10月16日時点で既に52.7bp拡大していた)、「このヘボい政府に痛みを伴う改革を実行できる腕力があるのか?」っていう疑念が、暴動で決定打になっちゃったわけだ。
💡 6. 結論:街頭の悲鳴と国債市場を結ぶもの
利回り5.013%っていう数字は、明日すぐフランスがデフォルトするって意味じゃない(10月15日だって120億ユーロの中期国債を発行できているしね)。
だけど、高金利が長引けば長引くほど、新規発行や借り換えのたびに利払い負担が膨らんで、俺たちの暮らしや学校を支える大切な予算をゴリゴリ削り取っていく。
街頭の激しい怒号と国債市場の冷酷な数値を結びつけているのはさ、「この政府に、俺たちの暮らしと教育を守り抜く覚悟と金があるのか?」という、切実で逃げ場のない問いなのだ。
この記事をシェアする


